


Nach unseren neuesten Daten stiegen die Umsätze im Lebensmitteleinzelhandel in den vier Wochen bis zum 6. September 2026 um 2,0 %. Die Preisinflation bei Lebensmitteln auf vergleichbarer Fläche lag bei 2,3 % und stieg damit schneller als im Vormonat, blieb aber dennoch relativ moderat.
Der August brachte erneut warmes Wetter und den Abschluss eines sportreichen Sommers. Da jedoch für viele der Schul- und Arbeitsbeginn ganz oben auf der Tagesordnung stand, haben sich die Einkaufsgewohnheiten allmählich verändert: Im Vergleich zum Höchststand von 497 Millionen im Juli wurden in diesem Monat 18 Millionen weniger Besuche in Lebensmittelgeschäften verzeichnet.
Das Ende der Sommerferien geht in der Regel mit einem Rückgang der Einkaufshäufigkeit und einer Verlagerung hin zu prioritären Anschaffungen einher, und dieses Jahr bildet da keine Ausnahme. Zwar ist die Inflation bei Lebensmitteln im letzten Monat leicht gestiegen, doch liegt sie weiterhin deutlich unter den Werten, die wir zu Beginn des Jahres verzeichnet haben, was den Haushalten eine willkommene Atempause verschafft.
Die Schuluniform steht wieder auf der Einkaufsliste
Mit Beginn des neuen Schuljahres tauchten Schuluniformteile wieder in Einkaufskörben und Einkaufswagen auf, und auch in diesem Jahr stand für die Eltern das Preis-Leistungs-Verhältnis im Vordergrund, da die Lebenshaltungskosten weiterhin schwer auf den Haushaltsbudgets lasten.
Die durchschnittlichen Ausgaben pro Käufer für Schuluniformen beliefen sich auf 54,53 £, was einem Rückgang gegenüber den 62,29 £ im entsprechenden Vorjahreszeitraum entspricht – ein Rückgang um 12,4 % im Jahresvergleich –, da die Käufer auf Sonderangebote und Second-Hand-Artikel zurückgriffen, um ihr Haushaltsbudget zu schonen.*
„Preis-Leistungs-Verhältnis“ lautet das Motto der Eltern in dieser Zeit des Schulanfangs. Mehr als vier von zehn Haushalten (44 %) legen beim Kauf von Schuluniformen mittlerweile vor allem Wert darauf, die Kosten niedrig zu halten, auch wenn dies leichte Abstriche bei der Qualität bedeutet, während ein Drittel (33 %) weiterhin versucht, ein Gleichgewicht zwischen beiden Aspekten zu finden.**
Das ist ein deutliches Zeichen dafür, dass der Schulanfang für viele Familien finanziell in eine schwierige Zeit fällt, und Einzelhändler, die Preisicherheit bieten können, ohne dabei Abstriche bei der Qualität zu machen, werden davon profitieren.
Zu Beginn des Schulhalbjahres füllen die Lieblingsspeisen die Brotdose
Klassische Mittagsgerichte waren in den Einkaufskörben deutlich vertreten, da die Eltern sich wieder darauf konzentrierten, die Brotdosen ihrer Kinder zu füllen.
Sandwiches waren in mehr als der Hälfte aller Kinder-Brotdosen enthalten***, und die Zahl der Haushalte mit Kindern, die Brotlaibe kauften, stieg in den sieben Tagen bis zum 6. September im Vergleich zur Vorwoche um mehr als eine halbe Million. Auch die Zahl der Käufer von Satsumas (+29 %) und Gurken (+21 %) stieg in der letzten Woche vor Schulbeginn stark an.
Markenartikel übertrafen in diesem Monat zum erst zweiten Mal im vergangenen Jahr die Eigenmarken: Der Umsatz stieg um 3,7 %, während Eigenmarken ein Wachstum von 2,9 % verzeichneten – eine Umkehrung des Trends, der einen Großteil des Jahres 2026 geprägt hatte. Trotz dieser Verschiebung haben die Verbraucher weiterhin großes Interesse an Sonderangeboten. Die Ausgaben für Sonderangebote im Lebensmittelbereich stiegen im Vergleich zum Vorjahr um 243 Millionen Pfund bzw. 7,0 % und übertrafen damit deutlich das Wachstum der Verkäufe zum Vollpreis, das bei nur 1,4 % lag.
Asda kehrt auf den Wachstumskurs zurück
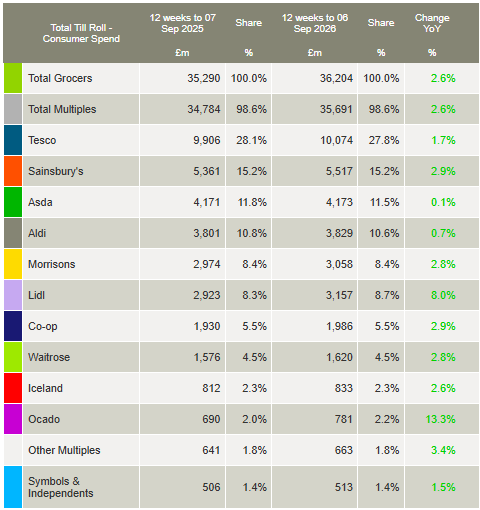
Der Umsatz bei Asda stieg in den zwölf Wochen bis zum 6. September um 0,1 %, womit der Lebensmitteleinzelhändler zum ersten Mal seit März 2024 wieder ein Wachstum verzeichnete. Der in Leeds ansässige Einzelhändler hält nun einen Marktanteil von 11,5 % – im Norden Englands liegt dieser Anteil sogar bei 16,0 % – und übertrifft den Markt in Kategorien wie Heißgetränke, Speiseeis und gekühltes Geflügel.
Ocado verzeichnete einen Umsatzanstieg von 13,3 % und war damit zum 30. Mal in Folge der am schnellsten wachsende Lebensmitteleinzelhändler; in den letzten 12 Wochen nutzten 4,4 % der Haushalte das Angebot. Der Marktanteil des reinen Online-Anbieters stieg um 0,2 Prozentpunkte auf 2,2 %.
Der andere Lebensmitteleinzelhändler, der Marktanteile hinzugewonnen hat – Lidl –, steigerte seinen Marktanteil von 8,3 % im Vorjahr auf 8,7 %. Der Umsatz stieg um 8,0 %, was insbesondere auf die starke Entwicklung in den Bereichen Süßwaren, Erfrischungsgetränke und Frischwaren zurückzuführen war.
Der Umsatz bei Sainsbury’s lag um 2,9 % über dem Vorjahreswert. Der zweitgrößte Lebensmitteleinzelhändler Großbritanniens verzeichnete ein Wachstum, das knapp über dem von Morrisons lag, das um 2,8 % zulegte, sodass beide Unternehmen ihren Marktanteil von 15,2 % bzw. 8,4 % halten konnten.
Tesco verzeichnete einen Umsatzanstieg von 1,7 %; der größte Supermarktkettenbetreiber Großbritanniens hält nun einen Marktanteil von 27,8 %. Aldi hat einen Marktanteil von 10,6 %, und die Ausgaben an den Kassen des Discounters lagen um 0,7 % höher als vor einem Jahr.
Die Umsätze im Mitnahmehandel des Convenience-Einzelhändlers Co-op stiegen um 2,9 %, während der Marktanteil unverändert bei 5,5 % blieb. Die Umsätze von Waitrose stiegen um 2,8 %, der Marktanteil blieb stabil bei 4,5 %. Iceland wuchs entsprechend der Wachstumsrate des Gesamtmarktes um 2,6 % und erreichte einen Marktanteil von 2,3 %. Die Umsätze im reinen Lebensmittelbereich bei M&S**** lagen um 14,8 % höher als im Vorjahr.
*Worldpanel, Mode, gesamte Schulbekleidung einschließlich Schuhwerk, Daten für die 12 Wochen bis zum 16. August 2026
**Worldpanel PanelVoice, Umfrage zum Schulanfang, August 2026, 991 befragte Haushalte, Pulse Panel. Erhebungszeitraum: 24. August bis 7. September 2026**
*** Worldpanel Usage Foods: 57,5 % der Lunchboxen von Kindern enthalten ein Sandwich, Woche vom 9. August 2026
****Bitte beachten Sie: Da der Umsatzmix von M&S einen höheren Anteil an Bekleidung und allgemeinen Handelswaren aufweist, fällt das Unternehmen nicht unter die Definition von „Lebensmittelhändlern“ gemäß der „Till Roll“-Methodik, auf der die Veröffentlichung der Worldpanel-Marktanteile im Lebensmittelbereich basiert. Aus diesem Grund wird für M&S kein vergleichbarer Marktanteil angegeben. Die in diesem Update genannte Wachstumsrate von M&S bezieht sich ausschließlich auf den Verkauf von Konsumgütern des täglichen Bedarfs (FMCG), während die Zahlen für Lebensmitteleinzelhändler in der Tabelle „Marktanteile im Lebensmittelhandel“ die Gesamtausgaben an den Supermarktkassen umfassen.
Fraser McKevitt
Leiterdes Bereichs Einzelhandel und Verbraucherforschung, Worldpanel by Numerator


