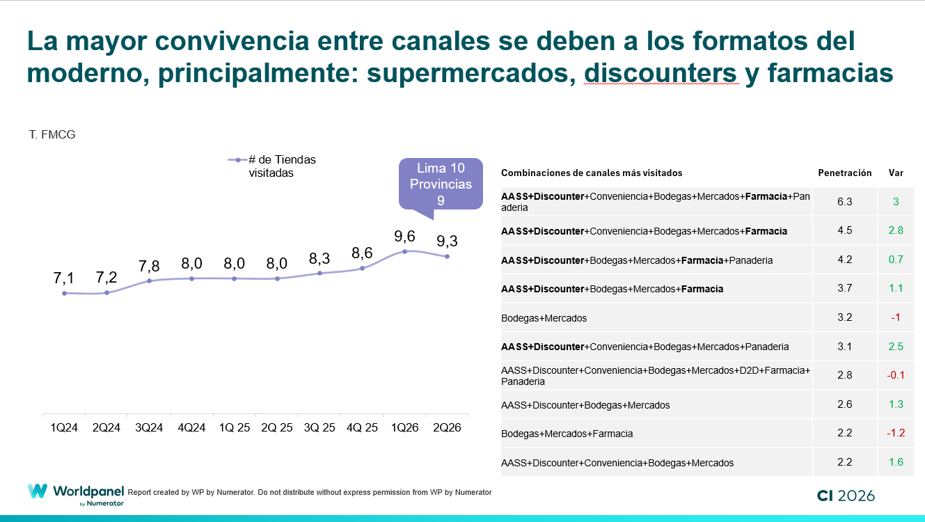
Das Einkaufsverhalten der Peruaner wird immer vielfältiger. Im zweiten Quartal 2026 besuchte jeder Haushalt durchschnittlich 9,3 Geschäfte oder Vertriebskanäle, gegenüber etwas mehr als sieben vor zwei Jahren.
Die Daten aus dem „Consumer Insights Q2 2026“-Bericht von Worldpanel by Numerator zeigen, dass diese Veränderung auf eine stärkere Verflechtung der verschiedenen Vertriebskanäle zurückzuführen ist. Der Verbraucher ersetzt nicht einfach eine Verkaufsstelle durch eine andere, sondern integriert Supermärkte, Discounter, Convenience-Stores und andere Formate in seinen Alltag, in dem kleine Lebensmittelgeschäfte und Großmärkte weiterhin eine wichtige Rolle spielen.
Die Diversifizierung zeigt sich besonders deutlich in Lima, wo die Haushalte durchschnittlich etwa zehn Sender empfangen, gegenüber neun in den Provinzen.
Supermärkte und Discounter erreichen immer mehr peruanische Haushalte
Eine der wichtigsten Veränderungen bei den Einkaufskanälen in Peru ist die zunehmende Verbreitung moderner Formate.
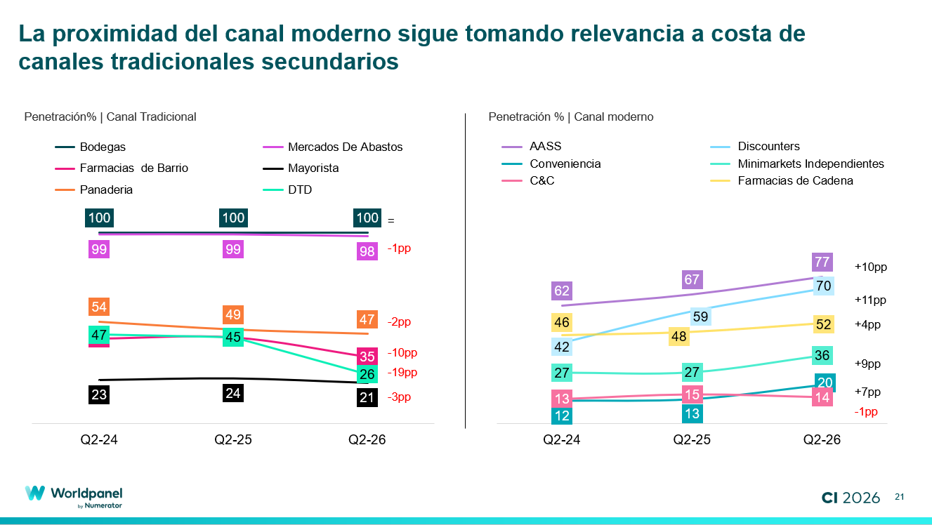
Zwischen dem zweiten Quartal 2024 und dem gleichen Zeitraum im Jahr 2026 stieg die Marktdurchdringung von Supermärkten von 61,5 % auf 76,6 % der Haushalte, während die von Discountern von 42,1 % auf 70,2 % zunahm.
Auch die Reichweite der Convenience-Stores stieg von 12 % auf 20,3 %, während unabhängige Minimärkte von 26,6 % auf 35,6 % zulegten. Apothekenketten erreichten ihrerseits eine Marktdurchdringung von 52,3 %.
Dieser Fortschritt bedeutet jedoch nicht, dass die traditionellen Kanäle verschwinden. Der peruanische Einkäufer erweitert sein Repertoire und kombiniert verschiedene Einkaufsmöglichkeiten je nach Faktoren wie Nähe, Sortiment, Preis und Einkaufsziel.
Mass, Dollarcity und 3A: Wie kaufen die Kunden in den Discountern ein?
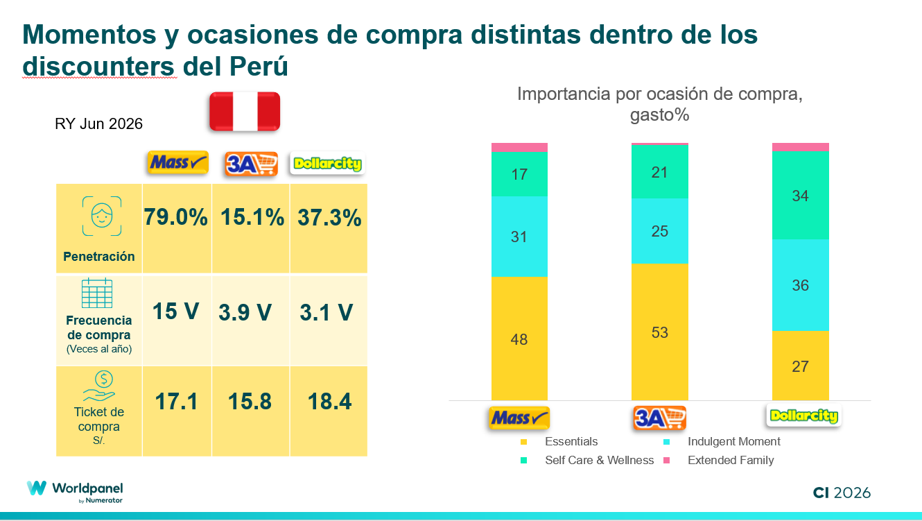
Auch das Wachstum der Discounter in Peru lässt sich nicht auf eine einzige Dynamik zurückführen. Mass, Dollarcity und 3A weisen erhebliche Unterschiede hinsichtlich Reichweite, Einkaufshäufigkeit und Durchschnittskaufwert auf.
Mass erreicht 79 % der Haushalte, mit einer Besuchsfrequenz von 15 Besuchen pro Jahr und einem durchschnittlichen Einkaufswert von 17,1 S/. Dollarcity erreicht eine Marktdurchdringung von 37,3 % bei 3,1 Besuchen pro Jahr und einem Durchschnittsumsatz von 18,4 S/. 3A verzeichnet seinerseits eine Marktdurchdringung von 15,1 %, eine Besuchsfrequenz von 3,9 Besuchen und einen Durchschnittsumsatz von 15,8 S/.
Unterschiede zeigen sich auch bei der Art der Einkäufe, die in den einzelnen Ketten getätigt werden. Grundnahrungsmittel machen 48,1 % der Ausgaben bei Mass und 53,2 % bei 3A aus. Bei Dollarcity hingegen gewinnen Genussmomente sowie Angebote rund um Selbstpflege und Wohlbefinden an Bedeutung.
Die Daten zeigen, dass die Nutzung desselben Formats nicht zwangsläufig bedeutet, dass man um denselben Kauf konkurriert. Jedes Angebot kann einen anderen Platz im Alltag des
Verbraucher.
Tambo, OXXO und Vega: unterschiedliche Aufgabenbereiche in den Convenience-Stores
Eine ähnliche Entwicklung lässt sich bei den Convenience-Stores in Peru beobachten.
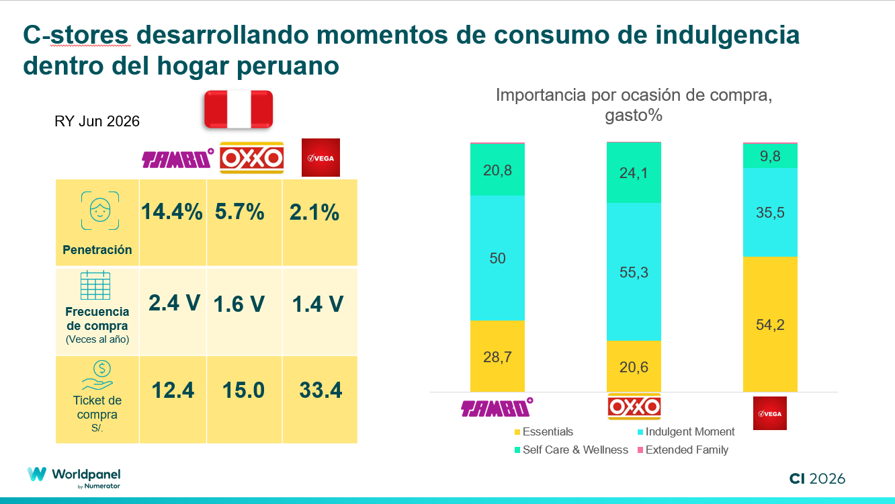
Tambo erreicht eine Marktdurchdringung von 14,4 % bei 2,4 Besuchen pro Jahr und einem durchschnittlichen Kaufwert von 12,4 S/. OXXO erreicht 5,7 % der Haushalte bei 1,6 Besuchen und einem Kaufwert von 15 S/. Vega verzeichnet eine Marktdurchdringung von 2,1 %, eine Besuchsfrequenz von 1,4 Besuchen und einen deutlich höheren Durchschnittsumsatz von 33,4 S/.
Die Kaufanlässe tragen dazu bei, diese Unterschiede zu erklären. Auf Genussartikel entfallen bei Tambo 50 % und bei OXXO 55,3 % der Ausgaben. Bei Vega hingegen machen Grundnahrungsmittel 54,2 % der Ausgaben aus.
So weist der Verbraucher selbst im Hinblick auf die Bequemlichkeit jeder Kette unterschiedliche Funktionen zu.
Was bedeutet die Kanalfragmentierung für Marken?
Für Hersteller und Einzelhändler bedeutet ein Käufer, der mehr als neun Geschäfte besucht, dass es nicht ausreicht, in mehreren Kanälen präsent zu sein: Man muss verstehen, welche Rolle jeder einzelne Kanal beim Kauf spielt.
Eine Marke kann zwar in Supermärkten, Discountern, kleinen Lebensmittelgeschäften und Convenience-Stores vertreten sein, doch die Bedürfnisse der Verbraucher sind nicht bei jedem Einkauf zwangsläufig dieselben.
Das Sortiment, die Preisgestaltung, die Größen und Formate sowie die Kombination aus Handelsmarken und Eigenmarken können je nach Vertriebskanal unterschiedlichen Zielen dienen.
Für den Einzelhandel besteht die Chance auch darin, klarer zu definieren, welchen Bedarf die jeweilige Filiale deckt. In einem Umfeld, in dem dem Käufer immer mehr Alternativen zur Verfügung stehen, kann die Differenzierung zu einem entscheidenden Faktor werden, um einen größeren Anteil an seinem Einkaufsprozess zu gewinnen.
Ein noch stärker multikanalorientierter Käufer
Das Wachstum von Supermärkten, Discountern und Convenience-Stores verändert die Einkaufsgewohnheiten in Peru, führt jedoch nicht dazu, dass traditionelle Formate an Bedeutung verlieren.
Das Ergebnis ist ein Verbraucher, der verstärkt verschiedene Kanäle nutzt, seine Einkäufe auf verschiedene Geschäfte verteilt und jedes einzelne davon nutzt, um bestimmte Bedürfnisse zu befriedigen.
Für Marken und Einzelhändler wird es entscheidend sein, zu verstehen, wo der peruanische Verbraucher einkauft, vor allem aber, warum er sich für den jeweiligen Kanal entscheidet, um Sortiments-, Preis- und Formatstrategien zu entwickeln, die auf diese neue Einkaufslandschaft abgestimmt sind.